India healthcare costs: স্বাস্থ্য পরিষেবার জন্য ভারতীয়দের এখনও নিজেদের পকেট থেকে এত টাকা খরচ করতে হয় কেন?
India’s Missing Middle in Health Insurance: ভারতে স্বাস্থ্যবিমার আওতা বেড়েছে। কিন্তু এখনও লক্ষ লক্ষ পরিবার সরকারি স্বাস্থ্য প্রকল্প ও বেসরকারি স্বাস্থ্যবিমার সুবিধার মাঝখানে পড়ে রয়েছে। রবিবারের বিশেষ সংস্করণে ‘YOUR INDIA’ কলামে সন্তোষ নায়ার তুলে ধরেছেন এই ‘মিসিং মিডল’ বা স্বাস্থ্যবিমার আওতার বাইরে থেকে যাওয়া মানুষের সমস্যা, ওষুধের ক্রমবর্ধমান খরচ এবং সরকারি ও বেসরকারি স্বাস্থ্য পরিষেবার মধ্যে থাকা ব্যবধানের কথা। যে ব্যবধানের জেরে পরিবারের চিকিৎসার খরচ এখনও অনেক বেশি।
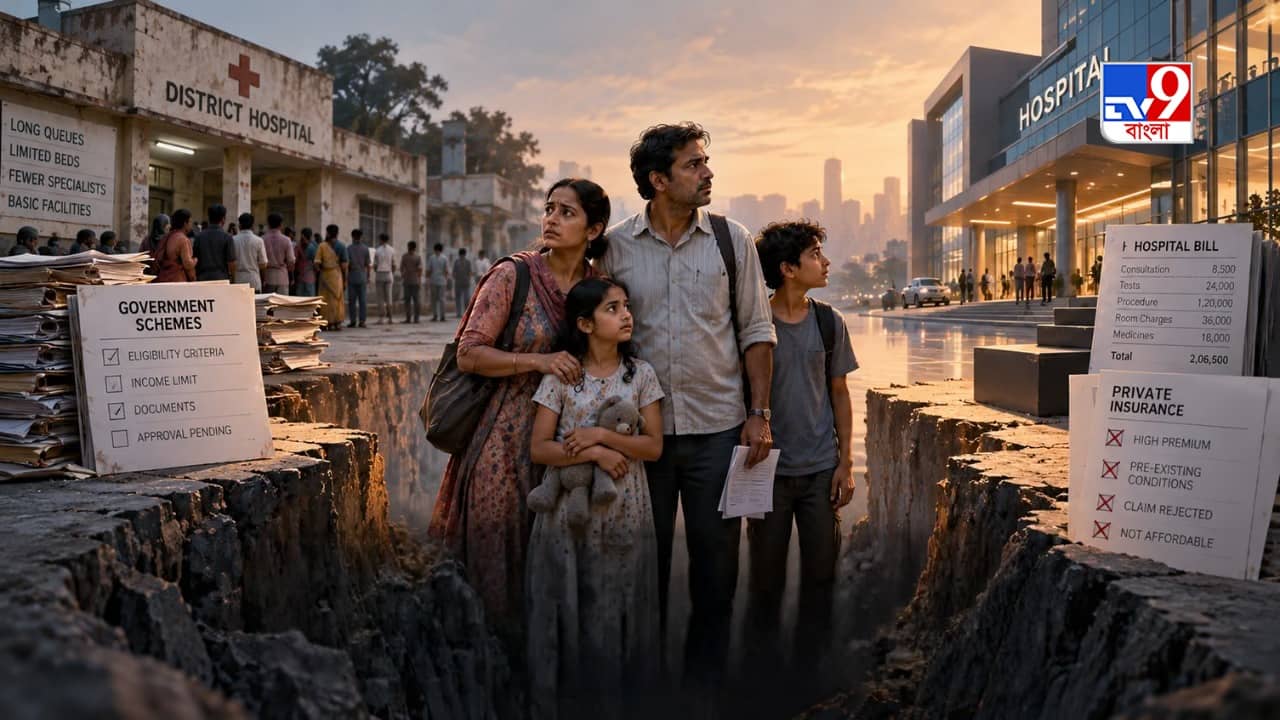
নয়াদিল্লি: ধরা যাক, এক দোকানদার সামান্য কিন্তু নিয়মিত আয় করেন। হঠাৎ তিনি গুরুতর অসুস্থ হয়ে পড়লেন। কাগজে-কলমে তাঁর আয় এতটাই বেশি যে, দরিদ্রতম পরিবারগুলির জন্য তৈরি ভারতের বৃহত্তম সরকারি স্বাস্থ্যবিমা প্রকল্পের সুবিধা পাওয়ার যোগ্য তিনি নন। অথচ বেসরকারি স্বাস্থ্যবিমা কেনার মতো আর্থিক সামর্থ্যও তাঁর নেই। ফলে হাসপাতালের বিল হাতে আসার পর সম্পূর্ণ খরচ তাঁকেই বহন করতে হয়।
এই ব্যবধানের একটি নাম রয়েছে। খোদ সরকারি নীতিনির্ধারকরাই এই সমস্যাকে চিহ্নিত করেছেন ‘মিসিং মিডল’ বা মাঝের স্তরে থাকা স্বাস্থ্যবিমার সুরক্ষার বাইরে থাকা মানুষ হিসেবে।
নীতি আয়োগের একটি রিপোর্ট অনুযায়ী, ভারতের জনসংখ্যার প্রায় ৩০ শতাংশ, অর্থাৎ প্রায় ৪০ কোটি মানুষ এই শ্রেণির অন্তর্ভুক্ত। স্বাস্থ্য পরিষেবার খরচ সামলানোর ক্ষেত্রে তাঁদের কার্যত কোনও আর্থিক সুরক্ষা নেই। আয়ুষ্মান ভারত প্রকল্পের আওতায় স্বয়ংক্রিয়ভাবে সুবিধা পাওয়ার মতো দরিদ্র তাঁরা নন। এই প্রকল্প মূলত জনগণনা সংক্রান্ত তথ্যের ভিত্তিতে চিহ্নিত দরিদ্রতম পরিবারগুলিকে স্বাস্থ্যবিমার সুরক্ষা দেওয়ার জন্য তৈরি হয়েছে। অন্যদিকে, ব্যক্তিগতভাবে বেসরকারি স্বাস্থ্যবিমার প্রিমিয়াম দেওয়ার মতো আর্থিক সামর্থ্যও তাঁদের অনেকের নেই। অনেকে আবার অনানুষ্ঠানিক ক্ষেত্রে কাজ করেন, যেখানে নিয়মিত আয় ও আর্থিক নিরাপত্তার নিশ্চয়তা থাকে না।
ফলে অসুস্থ হয়ে পড়লে এই শ্রেণির মানুষকে প্রায় সম্পূর্ণ চিকিৎসার খরচ নিজেদের পকেট থেকেই দিতে হয়। স্বাস্থ্যবিমার কোনও প্রকল্পের আওতায় না থাকা মানুষের মতোই তাঁদের পরিস্থিতি তৈরি হয়, যদিও তাঁরা দেশের দরিদ্রতম মানুষের তালিকায় পড়েন না।
ভারতের ‘মিসিং মিডল’ কারা?
এই একটি ফাঁকই এমন একটি ধাঁধার উত্তর দিতে সাহায্য করে, যা প্রথমে বেশ অদ্ভুত মনে হতে পারে। গত এক দশকে ভারতে সরকারি স্বাস্থ্যবিমার আওতা উল্লেখযোগ্যভাবে বেড়েছে। তা সত্ত্বেও দেশের বিপুল সংখ্যক মানুষের ক্ষেত্রে চিকিৎসার জন্য নিজেদের পকেট থেকে খরচের পরিমাণ এখনও উদ্বেগজনকভাবে বেশি। যদিও জাতীয় স্তরে এই খরচের অনুপাত কমেছে।
দুটি বিষয়ই একই সঙ্গে সত্যি। কারণ, স্বাস্থ্যবিমার সুরক্ষা দেওয়ার ব্যবস্থা মূলত আয়ের দুই প্রান্তের মানুষকে কেন্দ্র করে গড়ে উঠেছে। একদিকে দরিদ্রতম পরিবার, অন্যদিকে যাঁরা নিজেদের উদ্যোগে বেসরকারি স্বাস্থ্যবিমা কিনতে পারেন। মাঝখানে থাকা বিপুল সংখ্যক মানুষ কার্যত সুরক্ষার বাইরে থেকে গিয়েছেন।
এর পিছনে আরও একটি কাঠামোগত কারণ রয়েছে, যা ব্যক্তিগত চিকিৎসার বিলের আড়ালে থেকে যায়। সরকারি হাসপাতালগুলিতে চিকিৎসা অনেক ক্ষেত্রেই বিনামূল্যে অথবা বিপুল ভর্তুকিতে পাওয়া যায়। কিন্তু চাহিদার তুলনায় সেখানে পর্যাপ্ত পরিকাঠামো, কর্মী ও চিকিৎসকের অভাব রয়েছে। অনেক হাসপাতালেই রোগীর ভিড় অত্যন্ত বেশি।
কোনও পরিবারে সত্যিকারের চিকিৎসাজনিত জরুরি পরিস্থিতি তৈরি হলে সরকারি হাসপাতালের দীর্ঘ লাইনে অপেক্ষা করা সব সময় সম্ভব হয় না। বিশেষ করে জরুরি বা জটিল চিকিৎসার ক্ষেত্রে এই সমস্যা আরও প্রকট হয়ে ওঠে। ফলে পরিবারগুলি বেসরকারি হাসপাতালের দ্বারস্থ হয়। কখনও সেটি হয় নিকটবর্তী হাসপাতাল, কখনও আবার সেদিন যেখানে অন্তত একটি শয্যা পাওয়া যাচ্ছে, সেখানেই যেতে বাধ্য হয় তারা।
বেসরকারি হাসপাতালগুলি ব্যবসায়িক নিয়ম মেনেই পরিষেবার জন্য বাজারদর অনুযায়ী টাকা নেয়। সরকারি হাসপাতালের মতো সেখানে সাধারণত একই মাত্রার ভর্তুকি পাওয়া যায় না।
জরুরি পরিস্থিতিতে সরকারি ও বেসরকারি স্বাস্থ্য পরিষেবার ব্যবধান কেন গুরুত্বপূর্ণ?
এর ফলে ভারতীয় পরিবারগুলিকে এমন একটি কঠিন পরিস্থিতির মুখোমুখি হতে হয়, যেখানে কার্যত কোনও একটি সুবিধা বেছে নেওয়ার স্বাধীনতা থাকে না। সরকারি হাসপাতালে চিকিৎসা তুলনামূলকভাবে সস্তা হলেও দ্রুত পরিষেবা পাওয়া কঠিন হতে পারে। অন্যদিকে, বেসরকারি হাসপাতালে দ্রুত চিকিৎসা ও তুলনামূলক স্বাচ্ছন্দ্য পাওয়া গেলেও খরচ অনেক বেশি।
অন্যান্য বড় খরচের মতো অসুস্থতা কিন্তু আগে থেকে পরিকল্পনা করে আসে না। চিকিৎসার জন্য কোথায় গেলে সুবিধা হবে, কত খরচ হবে, কোন বিকল্পটি বেছে নেওয়া উচিত—এসব নিয়ে ভেবেচিন্তে সিদ্ধান্ত নেওয়ার সময় অধিকাংশ ক্ষেত্রেই থাকে না। জরুরি পরিস্থিতিতে, হাসপাতালের জরুরি বিভাগেই চাপের মুখে সিদ্ধান্ত নিতে হয় পরিবারগুলিকে। শান্ত মাথায় বসে আর্থিক পরিকল্পনা করার সুযোগ তখন আর থাকে না।
এর পাশাপাশি আরও একটি বিষয় পরিস্থিতিকে জটিল করে তোলে। ভারতে চিকিৎসার জন্য নিজেদের পকেট থেকে খরচের সবচেয়ে বড় অংশটি ধারাবাহিকভাবে ওষুধ কেনার পিছনেই ব্যয় হয় বলে বিভিন্ন সমীক্ষা ও সরকারি নথিতে উল্লেখ করা হয়েছে।
কোনও রোগী সরকারি ভর্তুকিপ্রাপ্ত বা বিনামূল্যের হাসপাতালে চিকিৎসা পেলেও চিকিৎসকের পরামর্শ অনুযায়ী ওষুধ কেনার জন্য তাঁকে উল্লেখযোগ্য টাকা খরচ করতে হতে পারে। বিশেষ করে দীর্ঘমেয়াদি রোগের ক্ষেত্রে নিয়মিত ওষুধ খাওয়ার প্রয়োজন হলে এই খরচ ক্রমাগত বাড়তে থাকে।
চিকিৎসার জন্য নিজেদের পকেট থেকে খরচ এত বেশি কেন?
এই তিনটি বিষয় একসঙ্গে বিবেচনা করলে সমস্যার ছবিটা অনেকটাই স্পষ্ট হয়। আয়ের মাঝের স্তরে থাকা মানুষের স্বাস্থ্যবিমার সুরক্ষার অভাব, জরুরি পরিস্থিতিতে দ্রুত চিকিৎসা পাওয়ার জন্য সরকারি হাসপাতালের বদলে বেসরকারি হাসপাতালের উপর নির্ভর করতে বাধ্য হওয়া এবং ওষুধের ধারাবাহিক খরচ—এই তিনটি কারণই ভারতে চিকিৎসার জন্য নিজেদের পকেট থেকে বিপুল টাকা খরচের পিছনে গুরুত্বপূর্ণ ভূমিকা নেয়।
অতএব, ভারতে চিকিৎসার খরচ বেশি হওয়ার বিষয়টিকে কেবল মানুষের আর্থিক অসচেতনতা বা যথেষ্ট উদ্যোগের অভাব হিসেবে দেখলে চলবে না। এর পিছনে রয়েছে স্বাস্থ্য সুরক্ষা ব্যবস্থা কীভাবে তৈরি হয়েছে এবং সেই সুরক্ষা কীভাবে মানুষের মধ্যে বণ্টিত হয়েছে, তার নির্দিষ্ট কিছু ঘাটতি।
তবে এর অর্থ এই নয় যে, গত এক দশকে কোনও অগ্রগতি হয়নি। স্বাস্থ্যবিমার আওতা বেড়েছে এবং দেশের মোট স্বাস্থ্যব্যয়ের মধ্যে নিজেদের পকেট থেকে খরচের অনুপাতও সত্যিই কমেছে।
কিন্তু জাতীয় স্তরের গড় পরিসংখ্যান দিয়ে কোনও নীতির সাফল্য বিচার করা হলেও, তার সুফল যে প্রত্যেকের কাছে পৌঁছচ্ছে, এমনটা নিশ্চিত করে বলা যায় না। প্রায় ৪০ কোটি মানুষ এখনও সেই একই জায়গায় দাঁড়িয়ে থাকতে পারেন, যেখানে তাঁরা আগে ছিলেন। কারণ, তাঁদের প্রয়োজনের কথা মাথায় রেখে তৈরি কোনও প্রকল্পই স্বাস্থ্য সুরক্ষার এই ফাঁক সম্পূর্ণভাবে পূরণ করতে পারেনি।
তাই আগামী দিনে স্বাস্থ্য পরিষেবার খরচ নিয়ে আলোচনা হলে, শুধু এই প্রশ্ন করাই যথেষ্ট নয় যে, ভারতের স্বাস্থ্যব্যবস্থার সামগ্রিক উন্নতি হচ্ছে কি না।
বরং আরও নির্দিষ্ট একটি প্রশ্ন তোলা প্রয়োজন—সরকারি স্বাস্থ্য প্রকল্প ও বেসরকারি স্বাস্থ্যবিমার মাঝের এই ফাঁকে ঠিক কারা পড়ে রয়েছেন? আর তাঁদের জন্য স্বাস্থ্য সুরক্ষা নিশ্চিত করতে হলে বাস্তবে কী কী পদক্ষেপ করা প্রয়োজন?
সূত্র: নীতি আয়োগের Health Insurance for India’s Missing Middle রিপোর্ট; কেন্দ্রীয় স্বাস্থ্য ও পরিবারকল্যাণ মন্ত্রকের National Health Accounts এবং চিকিৎসার খরচের বিভিন্ন খাতে নিজেদের পকেট থেকে ব্যয়ের পরিসংখ্যান; আয়ুষ্মান ভারত–প্রধানমন্ত্রী জন আরোগ্য যোজনার সরকারি যোগ্যতার মাপকাঠি, যা আর্থসামাজিক ও জাতিগত জনগণনা (SECC)-এর তথ্যের ভিত্তিতে নির্ধারিত।


