

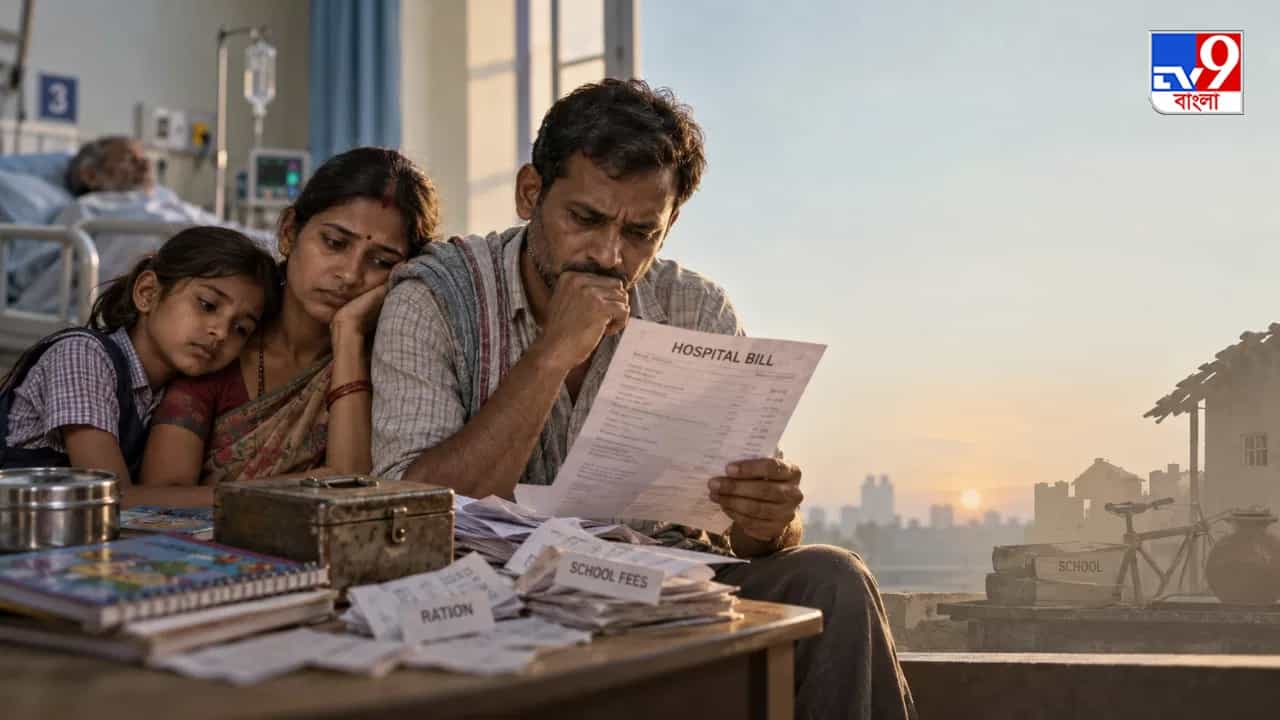
Healthcare Costs in India: দরিদ্রতম পরিবারে কেউ অসুস্থ হলে, আসলে কী কী সমস্যা সামনে আসে?
Healthcare Costs and Poverty in India: ভারতের দরিদ্রতম পরিবারগুলির কাছে গুরুতর অসুস্থতা শুধু চিকিৎসার জরুরি পরিস্থিতি নয়, বরং তা হয়ে উঠতে পারে আরও বড় বিপর্যয়। আজকের ‘YOUR INDIA’ কলামে সন্তোষ নায়ার তুলে ধরেছেন, কীভাবে চিকিৎসার খরচ মেটাতে গিয়ে আর্থিক সংকটে পড়েন দরিদ্র মানুষ। ঋণ নেওয়া, সম্পদ বিক্রি করা এবং তার জেরে একের পর এক বিপর্যয়ের মুখে পড়া—আর্থিক সঞ্চয় প্রায় নেই এমন একটি পরিবারের উপর চিকিৎসার বিপুল খরচ কীভাবে একের পর এক ধাক্কা নামিয়ে আনে, তা-ই বিশ্লেষণ করেছেন তিনি।
বিহারের গ্রামাঞ্চলে এক শ্রমিকের পরিবারের কথা ধরা যাক। পরিবারের কেউ গুরুতর অসুস্থ হলে, চিকিৎসার খরচ মেটাতে এক বছরে তাদের হাতে যা থাকে, তার প্রায় সবটাই খরচ হয়ে যায়। সামান্য কিছু নয়, এমনকী বেশির ভাগও নয়। স্বাস্থ্যখাতে খরচের ধরন নিয়ে করা গবেষণা বলছে, বিহারের গ্রামীণ এলাকার দরিদ্রতম পরিবারগুলির ক্ষেত্রে গুরুতর অসুস্থতার এক বছরে তাদের মোট ভোগব্যয়ের ৮৬.১ শতাংশ চলে যায় চিকিৎসার পিছনে। খাবার, পোশাক, বাড়িভাড়া—সব মিলিয়ে পরিবারের যা খরচ, তার সিংহভাগই চলে যায় চিকিৎসায়।
ত্রিপুরার কিছু এলাকায় শহরের দরিদ্র পরিবারগুলির অবস্থা আরও খারাপ। সেখানে চিকিৎসার পিছনে খরচ মোট ভোগব্যয়ের ৮৬ শতাংশকেও ছাড়িয়ে যায়। গবেষকেরা দেখেছেন, শহরের নিম্ন-মধ্যবিত্ত পরিবারের ক্ষেত্রে স্বাস্থ্যখাতে খরচ তাদের মোট ভোগব্যয়ের ১৬৭ শতাংশ পর্যন্ত পৌঁছেছে। এমনটা সম্ভব একমাত্র তখনই, যখন পরিবারকে শেষ সম্বলটুকুও খরচ করে ফেলতে হয়, অথবা ভবিষ্যতের আয়ের ভরসায় ঋণ নিতে হয়।
এগুলি অবশ্য সাধারণ বছরের হিসাব নয়। এগুলি অসুস্থতার বছর। কিন্তু অসুস্থতার বছর এড়িয়ে যাওয়ার সুযোগ কোনও পরিবারেরই নেই।
জাতীয় স্তরে ভারতের দরিদ্রতম গ্রামীণ পরিবারগুলি তাদের মোট ভোগব্যয়ের প্রায় ২৩.৪ শতাংশ স্বাস্থ্যখাতে খরচ করে। ধনী পরিবারগুলির ক্ষেত্রে এই হার ১৭.৪ শতাংশ। কাগজে-কলমে ব্যবধানটা খুব বেশি বলে মনে নাও হতে পারে। কিন্তু যে পরিবারের হাতে বাড়তি টাকা প্রায় নেই, সেখানে ২৩ শতাংশ খরচের অর্থ শুধু বাজেটের একটি খাত নয়। এর অর্থ, দিনে তিনবেলা খাবার জুটবে, নাকি দু’বেলা খেয়েই থাকতে হবে।
অসুস্থতা কীভাবে আর্থিক বিপর্যয়ের শৃঙ্খল তৈরি করে?
কোনও দরিদ্র পরিবার গুরুতর অসুস্থতার মুখে পড়লে আসলে কী ভেঙে পড়ে? সচরাচর শুধু চিকিৎসার বিল নয়। বরং একের পর এক বিপর্যয়ের শৃঙ্খল তৈরি হয়, যেখানে একটি দুর্বল সংযোগের ধাক্কা গিয়ে লাগে পরেরটিতে।
ভারতীয় পরিবারগুলি কীভাবে হাসপাতালে চিকিৎসার খরচ মেটায়, তা নিয়ে করা একটি গবেষণায় দেখা গিয়েছে, প্রায় ৮৩ শতাংশ ক্ষেত্রে পরিবারগুলি প্রথমে নিজেদের আয় ও জমানো টাকা খরচ করে। শুনতে বিষয়টি সামাল দেওয়ার মতো মনে হতে পারে। কিন্তু মনে রাখতে হবে, এই পরিবারগুলির অনেকেরই সঞ্চয় বলতে তেমন কিছু নেই।
সঞ্চয় ফুরিয়ে গেলে শুরু হয় এমন এক আর্থিক ব্যবস্থা, যাকে স্বাস্থ্য অর্থনীতির ভাষায় বলা হয় ‘ডিস্ট্রেস ফিন্যান্সিং’ (Distress Financing)। অর্থাৎ, চরম আর্থিক সংকটের মুখে পড়ে ধারদেনা করে বা সম্পদ বিক্রি করে চিকিৎসার খরচ মেটানো। অনেক সময় চড়া সুদে স্থানীয় মহাজনের কাছ থেকে টাকা ধার নিতে হয়। কখনও বিক্রি করে দিতে হয় সামান্য জমি, গয়না কিংবা গবাদি পশু।
একই গবেষণায় দেখা গিয়েছে, হাসপাতালে ভর্তি হওয়া দরিদ্রতম পরিবারগুলির রোগীদের এ ধরনের আর্থিক সংকট সামাল দিতে ঋণ নেওয়া বা সম্পদ বিক্রি করার সম্ভাবনা ধনী পরিবারের রোগীদের তুলনায় ৩.২ গুণ পর্যন্ত বেশি।
তাত্ত্বিকভাবে, ঠিক এই পরিস্থিতি আটকানোর জন্যই স্বাস্থ্যবিমার ব্যবস্থা রয়েছে। কিন্তু বাস্তবে ভারতের মাত্র ২১.৪ শতাংশ পরিবারের কোনও না কোনও ধরনের স্বাস্থ্যবিমা রয়েছে। আবার বিমা থাকলেও চিকিৎসার খরচের তুলনায় ক্ষতিপূরণের পরিমাণ অত্যন্ত কম। গ্রামীণ এলাকায় মোট চিকিৎসা খরচের মাত্র ১.৯ শতাংশ এবং শহরাঞ্চলে ৬.৮ শতাংশ বিমার মাধ্যমে মেটে বলে গবেষণায় উঠে এসেছে। ফলে অধিকাংশ দরিদ্র পরিবারের কাছে স্বাস্থ্যবিমা হয় অনুপস্থিত, নয়তো চিকিৎসার বিপুল বিল কমাতে কার্যত অক্ষম।
হাসপাতালের বিলের প্রভাব হাসপাতালের মধ্যেই আটকে থাকে না-
একটি পরিবারের পরিস্থিতি কল্পনা করুন। বাবার এমন একটি রোগ ধরা পড়েছে, যার জন্য তাঁকে এক সপ্তাহ হাসপাতালে ভর্তি রাখতে হবে। প্রথমে পরিবার নিজেদের হাতে থাকা নগদ টাকা ও সঞ্চয় খরচ করে। তৃতীয় দিনেই সেই টাকা শেষ হয়ে যায়। এরপর আত্মীয়ের কাছ থেকে ধার নেওয়া হয়। তারপর যেতে হয় স্থানীয় মহাজনের কাছে, যিনি মাসে চড়া হারে সুদ নেন।
সেই ঋণ শোধ করতে পরের এক বছরে একের পর এক সিদ্ধান্ত নিতে হয় পরিবারকে। মেয়ের স্কুলের ফি দেওয়া পিছিয়ে যায়। ছোট ব্যবসা সম্প্রসারণের দীর্ঘদিনের পরিকল্পনা স্থগিত হয়ে যায়। শেষ পর্যন্ত বিক্রি করে দিতে হয় পরিবারের সেই একমাত্র সম্পদ, যেটি কোনও দিন বিক্রি করতে হবে বলে তারা ভাবেনি।
এই সিদ্ধান্তগুলির কোনওটিই পরিবারের কারও অসতর্কতার কারণে নেওয়া হয় না। বরং একটি সিদ্ধান্তের পরিণতি থেকেই পরের সিদ্ধান্তটি নিতে বাধ্য হয় পরিবার। এভাবেই একের পর এক বিপর্যয় নেমে আসে।
জাতীয় স্তরে চিকিৎসার জন্য মানুষের নিজের পকেট থেকে খরচের পরিসংখ্যান দিয়ে এই বাস্তবতার পুরোটা বোঝা সম্ভব নয়। বিষয়টি শুধু এই নয় যে দরিদ্র পরিবারগুলিকে অসুস্থতার জন্য অনেক টাকা খরচ করতে হয়। আসল সমস্যা হল, আর্থিক সুরক্ষা বা বাড়তি সঞ্চয় বলতে কিছু নেই এমন একটি পরিবারের কাছে অসুস্থতার প্রভাব শুধু চিকিৎসার মধ্যেই সীমাবদ্ধ থাকে না। তার প্রভাব ছড়িয়ে পড়ে শিক্ষার খরচে, অন্য কোনও প্রয়োজনের জন্য জমানো টাকায় এবং এমন ঋণের বোঝায়, যা রোগ সেরে যাওয়ার পরেও বছরের পর বছর টানতে হয়।
প্রথম ডমিনোটি কি আরও দূরে সরিয়ে রাখা যায়?
একটি পরিবারের স্তরে এই পরিস্থিতি সামাল দেওয়ার জন্য কী করা যেতে পারে? সবচেয়ে জরুরি হল, সংকটের মুহূর্তে পড়ে একের পর এক সিদ্ধান্ত নেওয়ার বদলে আগে থেকেই সম্ভাব্য পথগুলি সম্পর্কে জেনে রাখা।
সুযোগ থাকলে সরকারি হাসপাতালে চিকিৎসা করালে একই চিকিৎসার জন্য বেসরকারি হাসপাতালের তুলনায় খরচ অনেক কম হয়। আয়ুষ্মান ভারত প্রকল্পের আওতায় কোনও পরিবার যোগ্য হলে, সেই সুবিধা চড়া সুদে ঋণ নেওয়ার প্রয়োজন পুরোপুরি দূর করতে পারে। তবে তার জন্য জরুরি পরিস্থিতি তৈরি হওয়ার আগেই পরিবারকে জানতে হবে যে তারা এই প্রকল্পের সুবিধা পাওয়ার যোগ্য কি না। বিপদ কেটে যাওয়ার পরে সেই তথ্য জানলে লাভ অনেকটাই কমে যায়।
একান্তই ঋণ নিতে হলে সমবায় সমিতি বা স্বনির্ভর গোষ্ঠীর কাছ থেকে ঋণ নেওয়া যেতে পারে। ব্যবস্থাগুলির সীমাবদ্ধতা থাকলেও, সাধারণত স্থানীয় মহাজনের কাছ থেকে চড়া সুদে ঋণ নেওয়ার তুলনায় এগুলির খরচ অনেক কম।
তবে এর কোনওটিই মূল সমস্যার সমাধান করে না। ভারতের দরিদ্রতম পরিবারগুলি প্রায় কোনও আর্থিক সুরক্ষা ছাড়াই প্রতিটি অসুস্থতার মুখোমুখি হয়। এর সঙ্গে জড়িয়ে রয়েছে সরকারি নীতি নির্ধারণের প্রশ্ন—মজুরি কত, সঞ্চয়ের সুযোগ কতটা, আর মানুষের অসুস্থতা ব্যয়বহুল জরুরি পরিস্থিতিতে পৌঁছনোর আগেই কত দ্রুত তাঁদের কাছে চিকিৎসার সুযোগ পৌঁছে দেওয়া যায়।
কিন্তু আজকের এই লেখা পড়ছেন যে নাগরিক, তাঁর কাছে বাস্তব প্রশ্নটি আরও নির্দিষ্ট এবং জরুরি।
আগামিকাল আপনার নিজের পরিবারে কেউ গুরুতর অসুস্থ হয়ে পড়লে, আপনি কি জানেন প্রথমে কোন ডমিনোটি পড়বে? অর্থাৎ, আর্থিক বিপর্যয়ের শৃঙ্খলে প্রথম ধাক্কাটি কোথায় লাগবে? আর এই প্রথম ধাক্কাটি যাতে কিছুটা দেরিতে আসে, তার জন্য চলতি মাসেই কি এমন কিছু করা সম্ভব?
সূত্র: ভারতের পরিবারগুলির বিপর্যয়কর স্বাস্থ্যব্যয় ও আর্থিক সংকট সামাল দিতে ঋণ নেওয়া বা সম্পদ বিক্রি সংক্রান্ত গবেষণা, বিহার ও ত্রিপুরার রাজ্যভিত্তিক ভোগব্যয়ের তথ্য, ন্যাশনাল স্যাম্পল সার্ভে অফিসের স্বাস্থ্যবিমা সংক্রান্ত তথ্য এবং ভারতে বিভিন্ন রোগের চিকিৎসায় নিজস্ব খরচ ও তার জেরে দারিদ্র্যের ঝুঁকি নিয়ে প্রকাশিত গবেষণা।